La semana pasada concluyó en un clima de fuerte aversión al riesgo, con una marcada corrección de los valores tecnológicos estadounidenses, un nuevo repunte de los precios de la energía y tensiones crecientes en torno a la deuda soberana europea.
Los datos preliminares del PMI del viernes confirmaron una importante divergencia entre las principales economías: Estados Unidos y el Reino Unido mantienen una actividad sólida, mientras que la zona del euro se desacelera notablemente, sobre todo debido a la contracción de la economía francesa.
En Japón, la aceleración del IPC refuerza las expectativas de una nueva subida de tipos por parte del Banco de Japón en diciembre.
Esta semana se presenta especialmente ajetreada, con las decisiones de la Fed, el BCE, el Banco de Japón, el Banco de Canadá y el Banco de la Reserva de Nueva Zelanda, acompañadas de varias publicaciones importantes sobre la inflación y el crecimiento.
El mercado tratará sobre todo de averiguar hasta qué punto los bancos centrales están dispuestos a continuar con su política de endurecimiento monetario (subidas de tipos), en un contexto en el que los precios de la energía se mantienen elevados y las perspectivas económicas se vuelven más inciertas.
Acontecimientos a tener en cuenta esta semana
🇺🇸 USD – La Fed ante una inflación persistente y una economía que sigue siendo sólida
La cita más importante de la semana será la decisión del FOMC el miércoles 28 de octubre. Tras su subida de 25 puntos básicos en septiembre, se espera que la Fed mantenga sus tipos sin cambios en un rango del 3,75 % al 4,00 %.
Esta decisión se anticipa ampliamente, sobre todo tras las intervenciones de varios miembros de la Fed que han tratado de calmar las expectativas de una segunda subida consecutiva.
La proximidad de las elecciones de mitad de mandato del 3 de noviembre también añade una dimensión política a esta decisión.
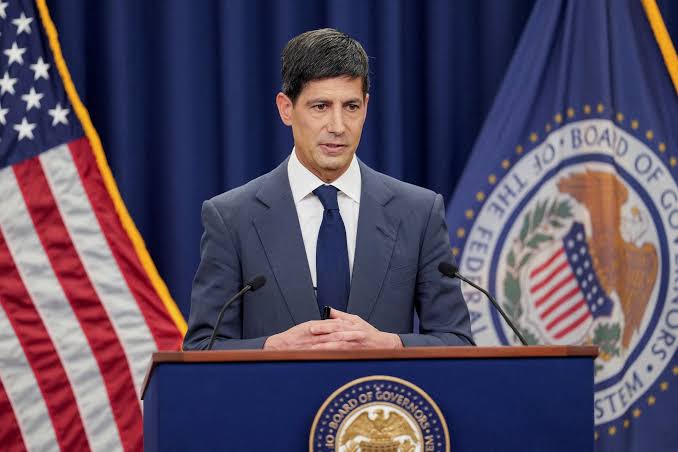
Por lo tanto, la atención se centrará principalmente en la rueda de prensa de Kevin Warsh. Desde su llegada, el presidente de la Fed insiste en la dependencia de los datos y desea limitar las orientaciones prospectivas.
Sin embargo, las últimas comunicaciones del banco central han orientado claramente a los mercados hacia una pausa en octubre, a pesar de las sorpresas al alza en el IPC y el IPP.
Esta contradicción hará que su discurso sea especialmente importante. Un tono «hawkish», que dé a entender que podría producirse una nueva subida en breve, respaldaría al dólar estadounidense, mientras que una comunicación más prudente podría acentuar el reciente retroceso de las expectativas sobre los tipos.
No obstante, los datos publicados el pasado viernes dan argumentos a los miembros más «hawkish».
El PMI compuesto estadounidense se situó en 57,6, con una actividad que sigue siendo muy sólida y unos precios de venta que avanzan a su ritmo más alto desde agosto de 2022.
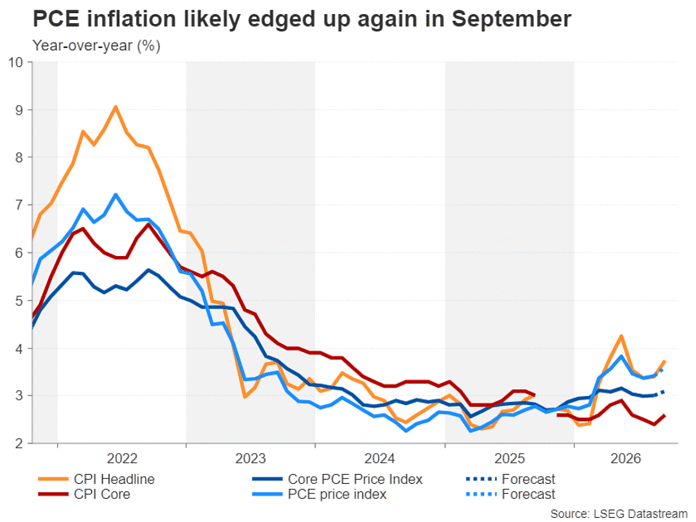
Pero la semana no terminará con la reunión del FOMC. Ya el jueves, los inversores tendrán que asimilar dos publicaciones importantes: el PCE subyacente de septiembre, que se espera que se sitúe en el 3,1 % interanual, y el PIB del tercer trimestre, con un crecimiento anualizado previsto del 3,2 %.
Una inflación superior a las expectativas, acompañada de un crecimiento sólido, podría reforzar el escenario de una Fed restrictiva a largo plazo y reactivar la subida del dólar.
Por el contrario, unas cifras más débiles podrían alimentar un reajuste de precios con un tono moderado, sobre todo si Warsh ya adopta un tono prudente el miércoles.
Por último, la temporada de resultados seguirá siendo un importante factor de volatilidad para la confianza del mercado, con las publicaciones de Microsoft, Alphabet y Amazon.
Tras la reciente corrección de los valores relacionados con la IA, los inversores estarán especialmente atentos a los gastos anunciados y a sus perspectivas de rentabilidad.
🇪🇺 EUR – El BCE debe hacer frente a la desaceleración económica y a las tensiones soberanas
La zona del euro afrontará la reunión del BCE el jueves 29 de octubre en un entorno especialmente complicado.
Los PMI preliminares publicados el viernes han decepcionado ampliamente, con un PMI compuesto de 51,9 frente al 52,7 esperado, tras el 53,1 registrado en septiembre.
Francia ha vuelto a entrar en contracción, con un índice compuesto de 48,4, mientras que Alemania ha mostrado signos de desaceleración en el sector servicios, a pesar de que la industria sigue resistiendo.
Estas cifras han provocado un reajuste a la baja de las expectativas sobre los tipos de interés, ya que los inversores empiezan a cuestionar la capacidad de la economía europea para absorber un mayor endurecimiento monetario.
Por lo tanto, se espera que el BCE mantenga sus tipos sin cambios, pero la rueda de prensa de Christine Lagarde será objeto de especial atención.
Los inversores buscarán sobre todo averiguar si el banco central sigue preocupado por los riesgos inflacionistas o si la desaceleración de la actividad empieza a modificar su análisis.
Un discurso que deje la puerta abierta a una subida de tipos en diciembre podría suponer un apoyo para el euro.
Por el contrario, un mensaje más prudente sobre el crecimiento podría acentuar la debilidad de la moneda única.
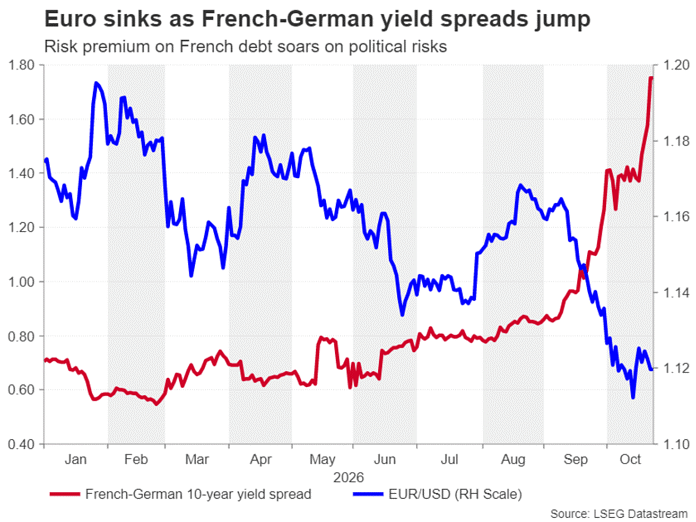
La situación presupuestaria francesa también constituirá un tema clave. Las discusiones sobre el presupuesto de 2027 continuarán en la Asamblea Nacional, mientras que las tensiones sociales y políticas siguen alimentando el nerviosismo de los mercados de renta fija.
La ampliación de los diferenciales soberanos franceses y belgas ya lastró al euro la semana pasada.
Cualquier nuevo deterioro podría acentuar las preocupaciones sobre la estabilidad financiera europea, aunque el BCE mantenga una postura «hawkish» respecto a la inflación.
En el calendario económico, el viernes se publicarán las primeras estimaciones del PIB de la zona del euro para el tercer trimestre, junto con las cifras preliminares del IPC de octubre en Francia y Alemania.
Estos datos permitirán evaluar con mayor precisión la desaceleración económica y la transmisión del aumento de los precios de la energía.
Para el euro, el contexto sigue siendo frágil. Un BCE con postura «hawkish» podría limitar las pérdidas, pero las malas perspectivas de crecimiento y las tensiones soberanas siguen lastrando a la moneda.
🇬🇧 GBP – El presupuesto británico en el punto de mira
En el Reino Unido, el principal acontecimiento de la semana será la presentación del Presupuesto de Otoño el miércoles 28 de octubre, el primero del ministro de Hacienda John Healey desde su nombramiento por parte del primer ministro Andy Burnham.
Se espera que el Gobierno detalle principalmente medidas destinadas a mitigar las consecuencias del aumento de los precios de la energía para los hogares y las empresas, sin anunciar cambios significativos en su política presupuestaria.
Sin embargo, en un contexto de tensiones en los mercados de renta fija europeos, los inversores prestarán especial atención a la credibilidad del plan presupuestario y a las perspectivas de endeudamiento.
Un presupuesto considerado insuficiente en términos de consolidación fiscal podría provocar un nuevo repunte de los rendimientos británicos, con el riesgo de que se ejerza presión sobre la libra esterlina.
En el plano macroeconómico, las últimas publicaciones siguen siendo dispares.
Las ventas minoristas de septiembre decepcionaron, con un descenso del 0,4 % intermensual frente al -0,1 % previsto, lo que confirma cierta cautela por parte de los consumidores.
Por el contrario, los PMI preliminares de octubre superaron con creces las expectativas, con un PMI compuesto de 53,1 frente al 51,8 previsto, su nivel más alto desde febrero.
Esta resistencia de la actividad, combinada con el IPC de septiembre en el 3,5 %, refuerza los argumentos a favor de una subida de tipos por parte del Banco de Inglaterra en noviembre.
Por lo tanto, la libra esterlina (GBP) sigue contando con el respaldo monetario, pero el mercado estará especialmente atento a la reacción de los bonos del Estado ante los presupuestos.
Una presentación creíble, sin nuevas preocupaciones sobre las finanzas públicas, permitiría a la libra conservar su ventaja fundamental, especialmente frente al euro.
🇯🇵 JPY – El Banco de Japón (BoJ) podría reforzar las expectativas de una subida de tipos en diciembre
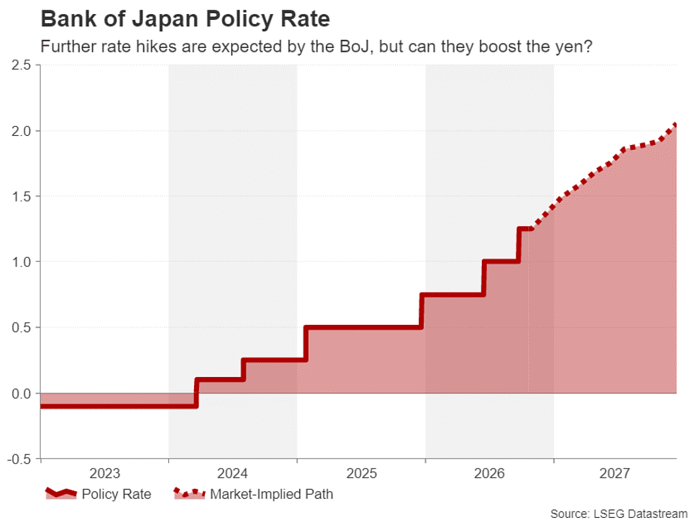
El BoJ se reunirá los días 29 y 30 de octubre, y se espera que anuncie su decisión el viernes.
Tras subir los tipos al 1,25 % en septiembre, se espera que el banco central mantenga su política sin cambios este mes.
El mercado apuesta ahora por una nueva subida de 25 puntos básicos en diciembre, aunque esta subida aún no se ha descontado por completo en los precios.
Los últimos datos de inflación refuerzan esta perspectiva.
El IPC subyacente nacional de septiembre subió al 2,1 %, mientras que el IPC subyacente «core-core» se aceleró hasta el 2,4 %, frente al 2,3 % previsto.
Las presiones inflacionistas se están extendiendo progresivamente a los bienes y servicios, a pesar de las subvenciones energéticas del Gobierno.
La subida del precio del petróleo por encima de los 110 dólares también supone un riesgo adicional para las perspectivas de inflación en Japón.
Por lo tanto, el Banco de Japón podría revisar al alza sus previsiones y reconocer que la inflación subyacente ha alcanzado ya su objetivo del 2 %.
La cuestión principal será la comunicación de Kazuo Ueda sobre la trayectoria futura de los tipos de interés.
Un discurso que confirme la posibilidad de una subida en diciembre, o incluso un nivel final superior a las expectativas actuales, podría dar soporte al yen.
El martes, el índice de precios al productor (IPP) de los servicios aportará nuevas indicaciones sobre las presiones internas, mientras que el IPC de Tokio del viernes permitirá evaluar la dinámica reciente de la inflación.
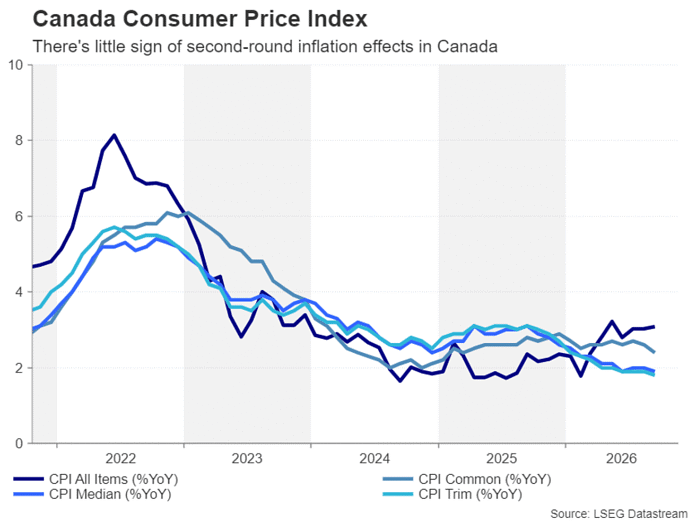
🇨🇦 CAD – El Banco de Canadá (BoC) podría subir los tipos a pesar de los datos económicos dispares
El BoC anunciará su decisión el miércoles 28 de octubre, en un contexto en el que el mercado descuenta aproximadamente un 80 % de probabilidad de una subida de 25 puntos básicos.
El aumento persistente de los precios del petróleo y la esperada revisión de las previsiones de inflación del banco central han reforzado notablemente las expectativas de endurecimiento de la política monetaria.
Sin embargo, no todos los últimos datos económicos apuntan a una subida inmediata.
El empleo en Canadá retrocedió en septiembre, lo que provocó un aumento de la tasa de desempleo hasta el 6,5 %, mientras que las cifras del IPC se situaron por debajo de las expectativas.
Por lo tanto, el Banco de Canadá debe sopesar entre una economía que muestra signos de debilidad y los riesgos inflacionistas que podrían intensificarse en los próximos meses.
Una subida de 25 puntos básicos sigue siendo el escenario más probable, pero el comunicado será tan importante como la decisión.
Una subida acompañada de un discurso prudente podría decepcionar a los inversores si da a entender que el Banco de Canadá desea hacer una pausa prolongada a continuación.
Por el contrario, un mantenimiento de los tipos con un comunicado claramente «hawkish», que prepare el terreno para diciembre, también podría dar apoyo al CAD.
El petróleo seguirá siendo un factor importante para la moneda canadiense, pero las expectativas sobre los tipos de interés deberían dominar la reacción inmediata del mercado.
🇳🇿 NZD – Se espera una tercera subida por parte del RBNZ
El RBNZ se reunirá el miércoles 28 de octubre, con una nueva subida ampliamente anticipada por el mercado.
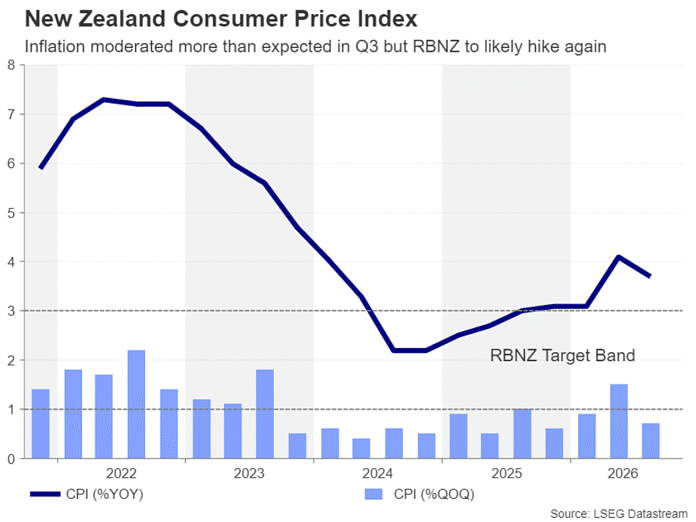
El banco central ya ha subido los tipos en dos ocasiones este año, situando su OCR en el 2,75 %, y los inversores ya descontan ahora un importante endurecimiento adicional de aquí a finales de 2027.
Las presiones inflacionistas relacionadas con la energía siguen justificando una política restrictiva, aunque el IPC del tercer trimestre haya sorprendido ligeramente a la baja.
La inflación interanual se ha moderado hasta el 3,7 %, frente al 3,8 % previsto, tras situarse anteriormente en el 4,1 %.
Esta moderación no debería impedir que el RBNZ suba los tipos, pero podría influir en su comunicación respecto a las próximas reuniones.
Por lo tanto, el principal riesgo para el NZD sería una subida de tipos acompañada de un discurso menos «hawkish» de lo previsto.
Dado que el mercado ya ha descontado en gran medida la subida de octubre, un comunicado prudente podría provocar una toma de beneficios en la divisa.
Por el contrario, si el RBNZ insiste en el empeoramiento de las perspectivas de inflación y confirma la necesidad de continuar con el endurecimiento monetario, el NZD podría seguir contando con el respaldo de la política monetaria.
🇦🇺 AUD – El IPC australiano será determinante para las expectativas sobre el RBA
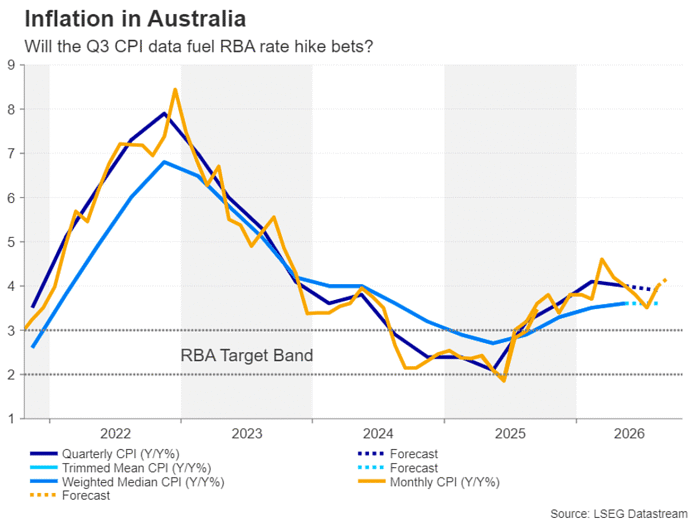
En Australia, los inversores prestarán especial atención a las cifras del IPC del tercer trimestre y de septiembre, que se publicarán el miércoles 28 de octubre.
El mercado tratará de averiguar si las presiones inflacionistas subyacentes han seguido acelerándose y si la inflación anual supera aún más el umbral del 4 %.
Estas publicaciones cobrarán especial importancia tras los últimos datos preliminares del PMI australiano, que mostraron un claro deterioro de la actividad.
El PMI compuesto ha caído hasta 47,7, frente al 51,3 anterior, lo que indica que el sector privado ha vuelto a entrar en contracción.
Por lo tanto, el Banco de la Reserva de Australia (RBA) se encuentra ante una situación delicada, con un crecimiento que se ralentiza mientras que las presiones inflacionistas siguen siendo elevadas.
Un IPC superior a lo esperado podría reforzar las expectativas de una nueva subida de 25 puntos básicos, lo que daría apoyo al AUD.
El AUD seguirá siendo también sensible al estado de ánimo del mercado, especialmente tras la reciente corrección de los valores tecnológicos y el aumento de las tensiones geopolíticas.
Novedad Exlusiva: el 02/11 abriremos cupos para unirse al BootCamp de Capital Real