La semana pasada se confirmó una dinámica bastante peculiar en los mercados: el dólar estadounidense se mantiene sólido a pesar de la desaceleración del mercado laboral estadounidense y del descenso de las probabilidades de una subida de tipos por parte de la Fed en octubre.
Las actas del FOMC confirmaron que la mayoría de los miembros seguía barajando una última subida de tipos antes de que termine el año, mientras que las últimas encuestas del ISM mostraron que las presiones inflacionistas siguen siendo importantes.
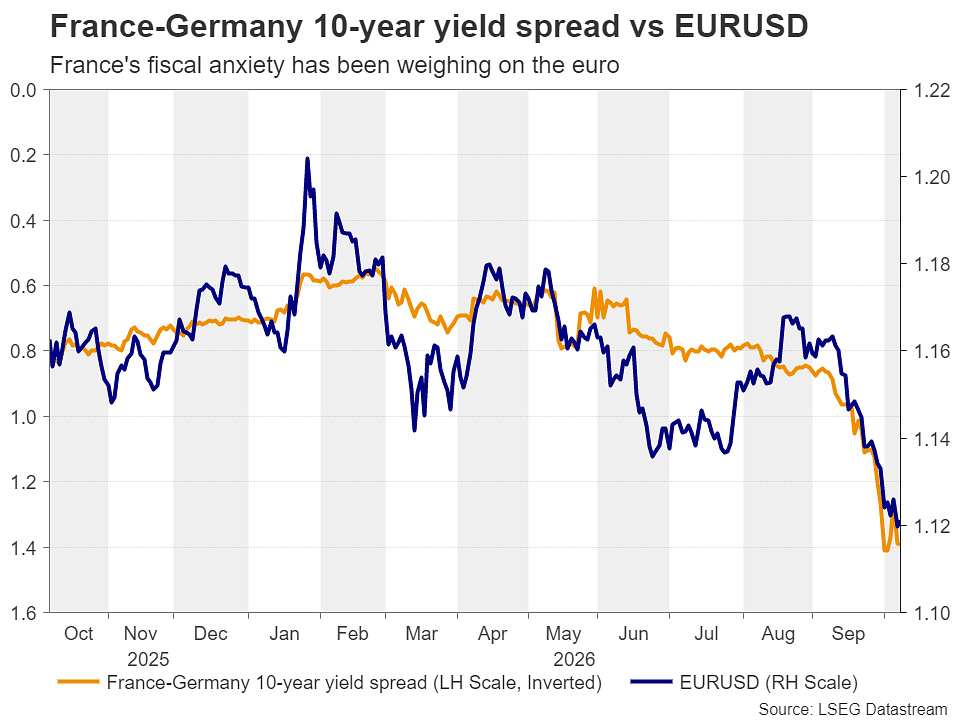
En Europa, el euro sigue sufriendo las preocupaciones en torno a las finanzas públicas francesas, con unos diferenciales de renta soberana que han alcanzado sus niveles más altos desde la crisis de la deuda europea.
El petróleo y los rendimientos de los bonos del Tesoro también siguen siendo el centro de atención, aunque el fin de semana trajo consigo una ligera tregua.
Esta semana, el IPC estadounidense será el principal acontecimiento macroeconómico, junto con los datos de actividad del Reino Unido, el empleo en Australia y las nuevas previsiones económicas del FMI.
🇺🇸 USD – El IPC será la verdadera prueba para la Fed
El dólar se mantuvo especialmente bien la semana pasada, a pesar de que las cifras de empleo no agrícola (NFP) de septiembre se situaron en solo +29 000 frente a los +90 000 esperados y de que el PCE subyacente fue más débil de lo previsto.
Las probabilidades de una subida de tipos en octubre han pasado de alrededor del 70-75 % tras la última reunión del FOMC a solo el 20 %, sobre todo tras los comentarios más cautelosos de Williams y Jefferson.
No obstante, el mercado sigue descontando una subida de 25 puntos básicos en diciembre y unos 80 puntos básicos de endurecimiento adicional de aquí a finales de 2027.
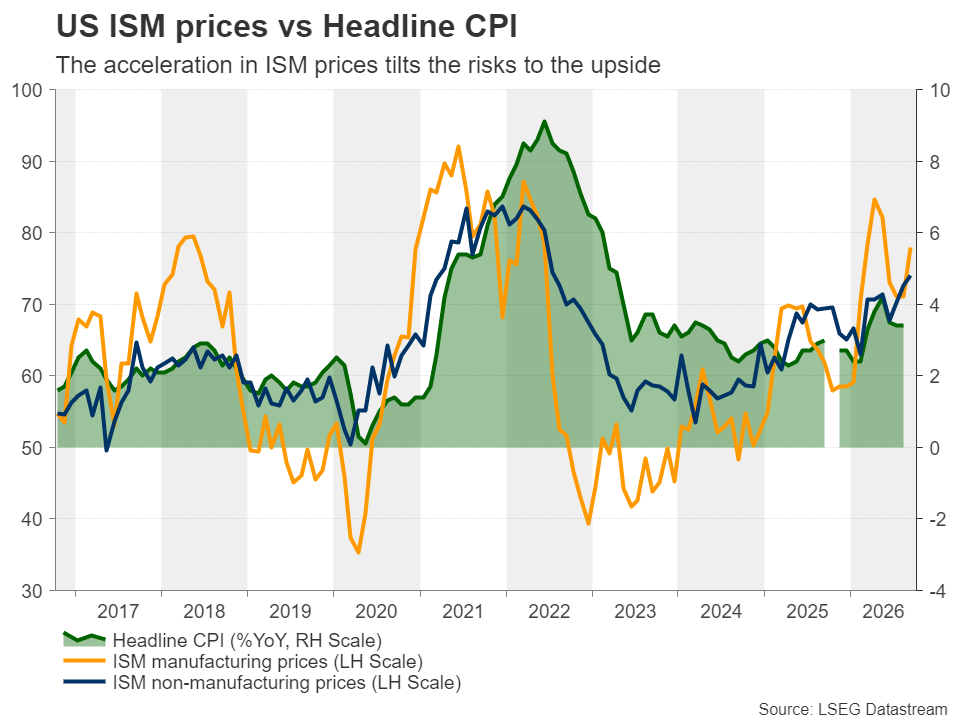
Esta resistencia del dólar estadounidense se explica, sobre todo, por los últimos índices de actividad. El índice ISM de servicios de septiembre se mantuvo sólido en 54,9, mientras que su componente de precios alcanzó los 74,0, su nivel más alto desde julio de 2022.
Los PMI preliminares de S&P Global también han mostrado una fuerte aceleración de los costes empresariales, con una inflación de los insumos en su nivel más alto desde octubre de 2022.
Esta semana, toda la atención se centrará, por tanto, en el IPC estadounidense de septiembre.
Tras el reciente repunte de los precios de la energía, el mercado tratará sobre todo de averiguar si las presiones inflacionistas comienzan a extenderse más allá del petróleo.
Las últimas previsiones de inflación de los consumidores refuerzan esta preocupación. En concreto, la encuesta de la Universidad de Míchigan ha mostrado un aumento de las previsiones de inflación a un año del 4,0 % al 4,6 %.
Esta semana también se publicarán el PPI y las ventas minoristas el jueves, y la producción industrial el viernes.
Los datos que muestren una inflación persistente y una actividad económica que se mantenga sólida podrían reforzar el escenario de que la Fed se vea obligada a mantener su política de endurecimiento (subidas de tipos) durante más tiempo de lo previsto.
🇪🇺 EUR – Francia sigue siendo el principal riesgo para la moneda única
El euro afronta otra semana complicada, con las preocupaciones presupuestarias francesas que siguen dominando los mercados de renta fija europeos.
El Gobierno francés ha presentado su proyecto de presupuesto para 2027, que incluye unos 43 000 millones de euros en recortes y medidas fiscales, con el objetivo de reducir el déficit del 5,4 % en 2026 al 5,0 % en 2027.
Sin embargo, la aprobación del texto sigue siendo muy incierta en un Parlamento fragmentado. Los debates en profundidad deben comenzar el martes en la Asamblea Nacional, con el riesgo de nuevas tensiones en torno a las concesiones presupuestarias y posibles mociones de censura.
Los inversores ya han comenzado a incorporar una prima de riesgo mucho mayor a la deuda francesa.
El diferencial a 10 años entre los bonos franceses y alemanes superó brevemente los 140 puntos básicos, su nivel más alto desde la crisis de la deuda europea.
Los CDS franceses también han subido considerablemente, lo que alimenta las preocupaciones sobre un posible contagio a otros países de la zona del euro.
Esta situación complica seriamente la labor del BCE.
Por un lado, la inflación sigue siendo elevada y la crisis energética continúa amenazando la estabilidad de los precios.
Por otro lado, el aumento de los rendimientos de la deuda soberana ya está endureciendo las condiciones financieras, lo que podría lastrar el crecimiento sin necesidad de un mayor endurecimiento monetario.
Así, los mercados han reducido sus previsiones de subidas de tipos por parte del BCE de unos 100 puntos básicos a 70 puntos básicos de aquí a finales de 2027.
La posibilidad de una intervención a través del Instrumento de Protección de la Transmisión vuelve a estar sobre la mesa, aunque este escenario sigue siendo poco probable por el momento.
El gobernador del Banco de Francia ha recordado que la prioridad debe seguir siendo la adopción de un presupuesto creíble y la consolidación de las finanzas públicas.
Para el euro, el problema es, por tanto, doble: el riesgo soberano francés limita su atractivo, mientras que la subida de los tipos a largo plazo reduce progresivamente la necesidad de que el BCE adopte una postura más agresiva.
🇬🇧 GBP – El PIB británico puede reforzar las expectativas sobre el Banco de Inglaterra
La semana también será importante para la libra esterlina, con la publicación del PIB mensual de agosto, junto con la producción industrial y la balanza comercial.
En su última reunión, el Banco de Inglaterra mantuvo los tipos sin cambios, pero tres miembros votaron a favor de una subida inmediata.
El tono general siguió siendo «hawkish», sobre todo debido a la persistencia de las presiones inflacionistas y al elevado nivel de los precios de la energía.
El mercado descuenta ahora una subida en la reunión del 5 de noviembre con una probabilidad de alrededor del 85 %.
Los próximos datos de actividad permitirán, por tanto, evaluar si la economía británica sigue siendo lo suficientemente sólida como para absorber un nuevo endurecimiento monetario.
Un PIB más sólido de lo previsto reforzaría las expectativas de una subida en noviembre y podría respaldar a la libra esterlina (GBP).
Por el contrario, unos datos de actividad decepcionantes complicarían el escenario del Banco de Inglaterra.
Los altos tipos de interés y la crisis energética ya lastran las perspectivas de crecimiento, y una desaceleración más acusada podría llevar a los miembros más cautelosos a esperar.
La libra esterlina (GBP) sigue contando, por tanto, con un interesante respaldo monetario, pero los datos de crecimiento deberán confirmar que la economía sigue resistiendo al endurecimiento monetario.
🇦🇺 AUD – Actas del RBA y empleo australiano
El AUD tendrá dos citas importantes esta semana: las actas de la última reunión del RBA el martes y el informe de empleo el jueves.
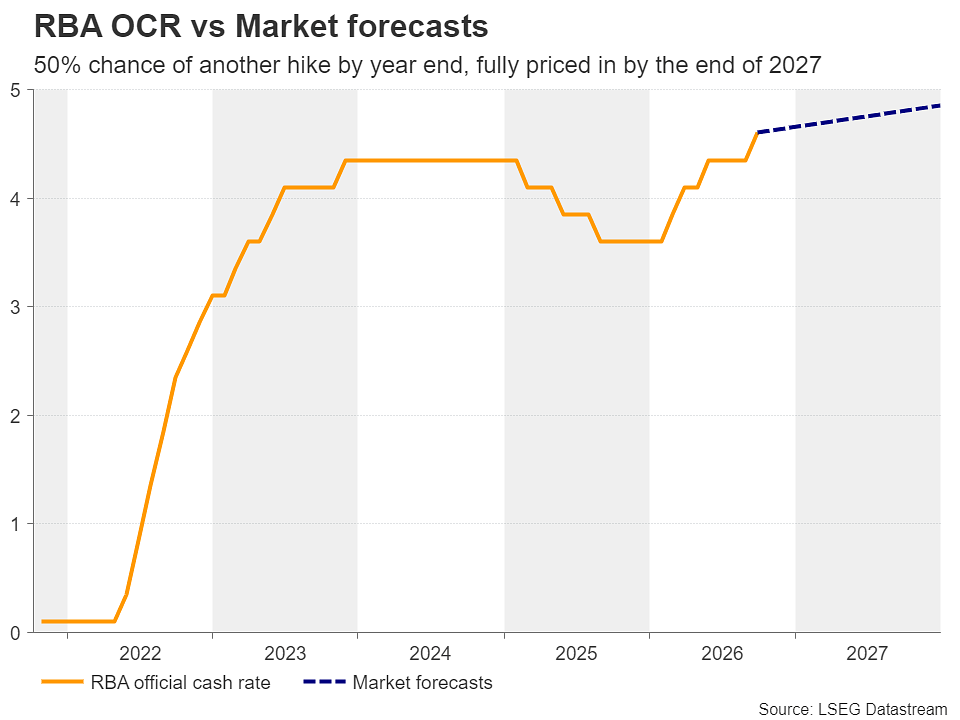
El RBA subió su tipo de interés en 25 puntos básicos el 29 de septiembre, situando los tipos en el 4,60 %, lo que supone su cuarta subida del año.
Actualmente, el mercado atribuye una probabilidad de alrededor del 50 % a una quinta subida antes de que termine 2026.
Las actas permitirán comprender mejor los debates internos y, sobre todo, evaluar si el RBA considera que el nivel actual de los tipos es lo suficientemente restrictivo o si sigue siendo necesaria una nueva subida.
A continuación, el informe de empleo del jueves será determinante para confirmar la solidez de la economía australiana.
Una sólida creación de empleo podría reforzar las expectativas de una última subida y respaldar al AUD.
Por el contrario, un deterioro del mercado laboral probablemente reduciría las probabilidades de un nuevo endurecimiento de la política monetaria.
También habrá que estar atentos al IPC y al IPP chinos de septiembre, que se publicarán el miércoles.
China sigue siendo el principal socio comercial de Australia. Unos datos que muestren una mejora de la demanda y de las presiones sobre los precios podrían respaldar las perspectivas económicas regionales y, de forma indirecta, al AUD.
🇨🇦 CAD – El mal informe sobre el empleo complica la tarea del Banco de Canadá
El CAD comienza la semana en una posición delicada tras la pérdida de 68,3 mil puestos de trabajo registrados en septiembre, frente a los 9,2 mil de creación esperados.
Si se suman los -41,7 mil de agosto, la economía canadiense ha perdido unos 110 mil puestos de trabajo en dos meses.
La tasa de desempleo ha subido hasta el 6,5 %, mientras que la tasa de participación ha retrocedido hasta el 64,8 %, lo que ha limitado el aparente aumento del desempleo.
No obstante, los datos detallados fueron menos negativos que los generales, ya que el empleo privado aumentó en 24,1 mil puestos, mientras que las pérdidas se concentraron principalmente en el sector público y la educación.
Para el Banco de Canadá (BoC), estas cifras refuerzan los argumentos a favor de la paciencia. Las probabilidades de una subida de tipos en diciembre han retrocedido, pasando de estar totalmente descontadas a situarse en torno al 80 % tras la publicación.
El CAD también sigue siendo sensible al petróleo, cuyas fluctuaciones dependen en gran medida de los acontecimientos en Oriente Medio.
🇯🇵 JPY – Los rendimientos estadounidenses siguen siendo determinantes
El JPY sigue sufriendo el diferencial de tipos con Estados Unidos, a pesar de que el Banco de Japón (BoJ) se muestra cada vez más favorable a un mayor endurecimiento de la política monetaria.
Los últimos datos japoneses han mostrado una mejora de los salarios reales, pero el consumo sigue siendo frágil, con un gasto de los hogares que se contrajo un 3,1 % interanual en agosto.
Al mismo tiempo, las preocupaciones sobre las finanzas públicas japonesas mantienen los rendimientos de los bonos del Estado japonés (JGB) cerca de sus máximos de varias décadas.
Mercados globales – FMI, petróleo y resultados bancarios
Más allá de las publicaciones macroeconómicas, habrá dos citas importantes que merecerán atención.
Las reuniones anuales del FMI y del Banco Mundial se celebrarán a lo largo de la semana en Bangkok.
El martes, el FMI publicará, entre otros, su «Perspectivas de la economía mundial» y su «Informe sobre la estabilidad financiera mundial».
Estos informes resultarán especialmente interesantes en el contexto actual, con rendimientos de la deuda soberana en máximos históricos, unas finanzas públicas bajo presión y una crisis energética que amenaza simultáneamente a la inflación y al crecimiento.
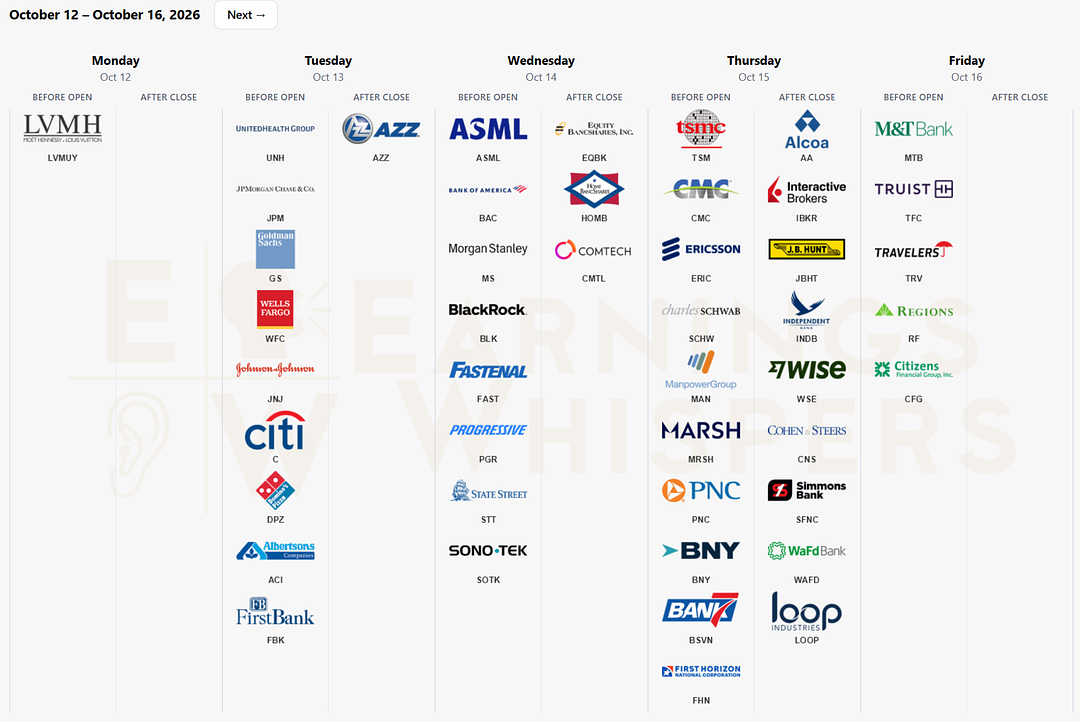
La temporada de resultados del tercer trimestre también comenzará el martes, con JPMorgan, Goldman Sachs, Citigroup y Wells Fargo, a los que seguirán el miércoles Bank of America y Morgan Stanley.
El mercado estará especialmente atento al impacto del endurecimiento de las condiciones de crédito en la demanda de crédito, las condiciones de financiación y las perspectivas económicas.
Por último, el petróleo seguirá siendo un factor clave de volatilidad.
Una nueva escalada de tensión en Oriente Medio podría reavivar rápidamente las expectativas inflacionistas y la subida de los rendimientos, mientras que una distensión duradera ofrecería un respiro a los mercados.
El 15/10 empieza el BootCamp de Capital Real junto con la apertura de 2 Plazas en Finans Trading